欢迎进入贵州省旅游规划设计院 贵州大观治成规划设计院官方网站!
13985597713
网站首页
关于我们
公司简介
分支机构
企业文化
主要业务
团队风采
专家智库
在线地图
洞见文旅
文旅前沿
行业动态
考察调研
成果展示
旅游规划
水利风景区
风景园林
康养产业
A级景区创建
国土空间/城乡规划
建筑设计
乡村振兴
室内设计
工资咨询
视频制作
品牌设计
营销推广
景区运营
业务培训
景区运营
战略咨询
制度建设
标准化体系建设
精细化管理
导游词编写
景区主题歌创作
大观书院
学术交流
生态文明新时代
政策标准
相关政策
行业标准
标准制定
关于我们
公司简介
分支机构
企业文化
主要业务
团队风采
专家智库
在线地图
洞见文旅
文旅前沿
行业动态
考察调研
成果展示
旅游规划
水利风景区
风景园林
康养产业
A级景区创建
国土空间/城乡规划
建筑设计
乡村振兴
室内设计
工资咨询
视频制作
品牌设计
营销推广
景区运营
业务培训
景区运营
战略咨询
制度建设
标准化体系建设
精细化管理
导游词编写
景区主题歌创作
大观书院
学术交流
生态文明新时代
政策标准
相关政策
行业标准
标准制定
文旅前沿
洞见文旅
文旅前沿
>
行业动态
>
考察调研
>
文旅前沿
您的位置:
首页
>>
洞见文旅
>>
文旅前沿
露营行业高质量发展的现实观察与路径思考
2026-08-31
233
返回列表
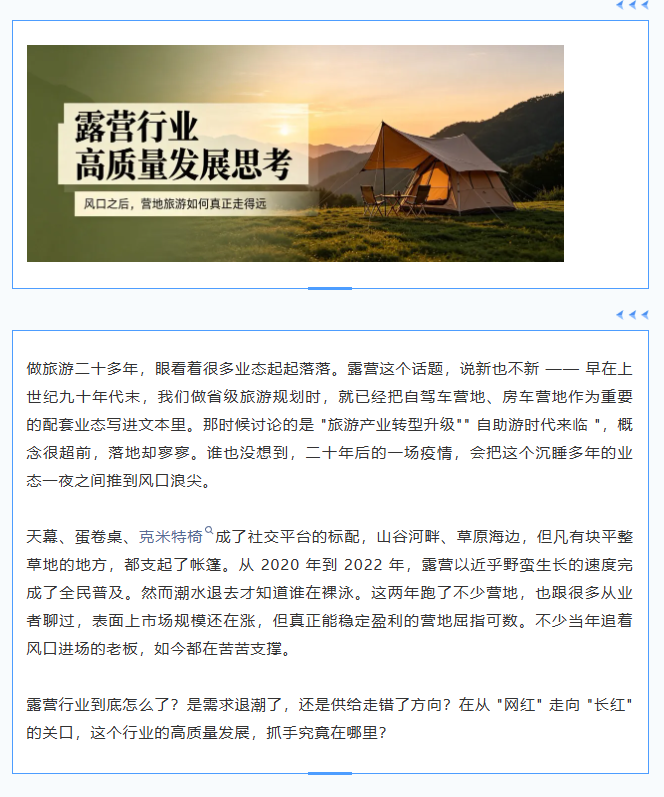
从概念到风口:露营行业的二十年行进路
把时间拨回到二十年前,中国旅游正处在观光游向休闲度假转型的起步阶段。那时候做规划,提到 "自驾车营地"" 房车露营 ",更多是一种前瞻性的业态布局 —— 判断未来私家车会普及,自助游会兴起,景区不能只靠门票吃饭,需要有延伸的度假配套。
但那个年代的现实是:私家车保有量不高,高速公路网尚未成型,居民休闲度假意识薄弱,露营装备产业几乎空白。所谓的营地,大多是景区边缘划一块空地,搭几个简易棚,停几辆房车做展示,更多是形象工程,实际使用率很低。行业标准、政策配套、消费习惯,样样都缺。
真正的转折点出现在 2020 年。疫情改变了人们的出行逻辑:长途旅行受限,出境游停摆,密闭空间聚集存在风险,于是 "就近、户外、低密度" 的露营顺理成章地成了最优解。叠加短视频平台的
传播效应
,露营迅速从户外圈层走向大众视野。
这一轮爆发和二十年前的概念预热有着本质不同 —— 它不是规划师在图纸上推演出来的,而是市场需求真实催生的。背后有几个基础性条件已经成熟:
国民收入与休闲时间的积累。2025 年我国人均 GDP 已突破 1.4 万美元,中等收入群体超过 4 亿人,周末微度假、短途休闲已经成为常态化生活方式。露营本质上是性价比很高的休闲产品,一家人几百块钱就能在户外待上一整天,比住酒店、去主题乐园便宜得多。
装备制造业的成熟。天幕、自动帐篷、便携桌椅、户外炊具、移动电源…… 这些产品的供应链在浙江、广东一带已经非常完整。一套入门级装备几百块就能配齐,装备的轻量化、时尚化、平价化,大幅降低了参与门槛。以前玩露营是专业户外爱好者的事,现在普通家庭拎包就能出发。
自媒体的推波助澜。小红书、抖音上的露营笔记和短视频,把 "精致露营" 塑造成了一种生活方式符号。拍照出片、氛围感到位,社交属性远远超过了户外属性。很多人去露营不是为了亲近自然,而是为了拍一组好看的照片发朋友圈。这种传播逻辑让露营的破圈速度远超以往任何一种旅游业态。
政策层面的加持。2022 年文旅部等 14 部门联合印发《关于推动露营旅游休闲健康有序发展的指导意见》,从国家层面明确了露营的产业地位。各地纷纷出台配套政策,放开公园绿地使用,简化营地审批流程。资本也闻风而动,一时间露营成了文旅赛道最热门的赛道。
据艾媒咨询数据,2025 年中国露营经济核心市场规模达到 2483.2 亿元,带动上下游产业规模超过 1.4 万亿元。截至 2025 年底,全国登记在册并实际运营的标准化露营营地超过 12000 家,露营相关企业存量接近 28 万家。从体量上看,这已经是一个不容小觑的产业。
但数字好看不等于生意好做。行业规模增长的背后,是供给端的剧烈洗牌。有调研数据显示,超过 57% 的露营营地经营周期不足一年,真正能实现持续盈利的不到三成。风口过后,行业正在经历一场痛苦的调整。
PART 02
光鲜之下的困局:营地经营的真实处境
跑的营地多了,会发现一个很有意思的分化:做大众休闲露营的,和做专业房车营地的,是完全不同的两种生意,却各有各的难处。
(一)房车营地:高标准投入,低回报现实
先说房车营地。这是最 "正统" 的露营业态,也是最早有国家标准的品类。2019 年文旅部发布《自驾车旅居车营地质量等级划分》行业标准,把营地分为 5C、4C、3C 三个等级,5C 是最高级,相当于酒店业的五星级。
这套标准对营地的硬件要求非常细:5C 级营地要求自驾车营位和旅居车营位分别不少于 20 个,要有独立的接待中心、卫生设施、给排水系统、供电桩、污水处理、医务室、安保系统,人车分流,标识规范,应急机制完备。平心而论,这套标准的出发点是好的 —— 规范行业发展,提升服务品质,让消费者有明确的预期。
但问题也随之而来。按照 5C 标准建一个营地,土地平整、水电管网、污水处理、营位设施、配套建筑,固定投入动辄几百万甚至上千万。可营收端呢?一个标准房车营位,一天收费也就一两百块,旺季能卖到两三百,平日可能几十块钱都没人来。
更尴尬的是,很多自驾房车的游客,把营地当成了低成本补给站。花二十块钱进营位,接水、接电、洗衣服、倒污水,把车上的生活物资补满,第二天一早就走。对他们来说,营地就是个 "户外服务区",比住酒店便宜多了,环境还不错。至于消费餐饮、参加体验项目,意愿很低 —— 人家车上锅碗瓢盆都有,自己做饭更划算。
这就形成了一个死循环:高标准建设带来高投入,营位费却上不去,客群把这里当补给点而非消费目的地,固定成本很难回收。很多国企、平台公司投的 5C 营地,算上土地成本和折旧,单纯靠运营几乎不可能盈利,更多是靠政策补贴撑着,或者作为更大文旅项目的配套存在。
全国至今评出来的 5C 级营地也就 28 家,(4C51家)数量不多,但真正活得滋润的没几家。大量达不到 5C 标准的中小型房车营地,处境就更难 —— 硬件不如人,收费上不去,客源不稳定,淡季长达半年以上。很多营地老板自嘲:"建的时候以为是蓝海,运营起来才发现是苦海。"
(二)大众露营地:流量生意的脆弱性
另一边,疫情期间爆发式增长的大众休闲露营地,走的是另一条路径。这类营地大多不做标准房车营位,就是一块平整好的草坪,搭上天幕和帐篷,主打烧烤、下午茶、亲子活动。投入比房车营地轻得多,几十上百万就能起盘,回本快的话一两年就能收回成本。
但这种模式的问题也很明显。
首先是同质化严重。十家营地有九家长得差不多:白色天幕、木质桌椅、星星灯串、网红秋千,配个烧烤套餐。消费者去了一次,拍过照打过卡,很难有复购动力。行业门槛太低,你能做的别人也能做,最后只能打价格战。
其次是季节性极强。一年真正能营业的日子,就是春秋两季加暑假,满打满算不到一百天。冬天太冷,夏天太热,工作日没人,阴雨天作废。很多营地周末节假日爆满,平日门可罗雀,营收高度集中在有限的时间窗口里。
第三是盈利结构单一。大部分营地的收入就靠门票和烧烤套餐,客单价提不上去。想做增值项目吧,比如户外拓展、自然教育、手工体验,又缺专业团队和内容能力。很多营地老板本身就是跨界过来的,懂场地不懂运营,懂拍照不懂产品,流量来了接不住,流量走了就慌神。
第四是合规风险。土地性质、消防、卫生、环保,每一项都是悬在头上的剑。很多营地建在农用地上,没有正规建设用地手续,遇上政策收紧或者
土地督察
,说拆就拆。前两年各地清理违规营地的新闻屡见不鲜,不少投资者血本无归。
还有一个容易被忽略的问题:维护成本。户外场地损耗非常快,草坪踩踏、设施老化、水电维修,每个月都是固定支出。遇上极端天气,一场暴雨可能就把场地冲毁,一场大风可能掀翻一半帐篷。这些隐性成本,很多新手进场前根本算不到。
(三)标准的双刃剑:当 5C 变成了 "重资产陷阱"
这里想专门聊聊标准的问题。5C 标准本身没有错,行业发展需要标尺。但现在的问题是,很多地方把评 5C 当成了目标本身,而不是提升服务的手段。
一说发展露营旅游,就要建高标准营地,就要冲 5C 评级。政府补贴往高标准项目上倾斜,企业为了拿补贴也往重了投。结果就是硬件越建越好,运营越来越难。营地的本质是服务业,不是建筑业。消费者去营地,是为了体验户外生活,不是为了看你有多豪华的接待中心。
欧美发达国家的很多露营地,硬件其实很朴素,就是一块平整的场地、水电接口、干净的卫生间,核心是周边的自然环境和丰富的活动内容。人家的营地收入结构里,营位费只是基础,更多来自活动组织、装备租赁、课程培训、商品销售等增值服务。
我们现在刚好反过来 —— 硬件投入占比过高,内容投入严重不足。评上 5C 成了政绩、成了招牌,但运营能力跟不上,最终只能是好看不赚钱。更值得警惕的是,这种 "重硬件、轻运营" 的导向,会把行业引向错误的方向:大家都去比谁砸钱多,而不是比谁的产品好、谁的服务优。
标准应该是底线,不是天花板。行业高质量发展,不能靠堆硬件堆出来。如果一套标准执行下来,让大多数合规营地都陷入亏损,那就要反思:是不是标准本身的适配性出了问题?
PART 03
困境的根源:定位偏差与模式错配
说了这么多问题,根子到底在哪里?我看核心是两条:定位错了,模式也错了。
先说定位。很多人把露营当成了一种独立的旅游目的地业态,觉得建个营地就能像景区一样卖门票、收住宿,吸引游客专程过来。但从实际消费行为看,绝大多数露营都是 "顺路" 或者 "就近" 消费 —— 周末带家人去郊外玩一下,或者去某个景区玩的时候顺便住一晚营地。
真正为了 "露营" 本身专门跑几百公里的人,少之又少。露营天然就是一种配套业态、补充业态,它依附于周边的旅游资源、城市客源、交通干线。脱离了这些,单独一个营地很难成气候。
很多地方做规划,喜欢把营地作为独立项目来推,划一大片地,投很多钱,期待它成为新的旅游增长极。这就高估了露营的目的地属性。露营更像是旅游链条上的一个节点、一种住宿方式、一类休闲场景,而不是完整的旅游产品本身。
再说模式。现在营地的盈利模式普遍走偏了。房车营地靠营位费,大众营地靠门票加烧烤,都是在做 "场地租赁" 的生意。可场地是有限的,坪效天花板很低。一块草坪最多放多少顶天幕是固定的,客单价再高也有上限。想要提高收入,要么涨价,要么扩大面积,两条路都不好走。
真正成熟的露营经济,应该是 "场地 + 内容 + 装备 + 社群" 的复合生意。场地只是入口,真正赚钱的是后面的服务和产品。国外很多营地运营商,同时做装备销售、户外活动策划、户外教育课程、会员社群运营,营地只是整个商业闭环中的一个环节。
我们的营地经营者,大多还停留在 "收租" 思维里。把场地弄好,等着客人上门,收完钱就完事了。没有内容生产能力,没有用户运营意识,没有产业链延伸的想法。这样的模式,在风口期靠流量红利还能活,一旦竞争加剧、流量退潮,马上就难以为继。
还有一个深层矛盾:公共属性与商业属性的冲突。露营带有一定的公共休闲属性,很多市民觉得公园草坪就应该免费开放,露营凭什么收钱?另一方面,商业营地有土地、建设、运营成本,必须收费才能维持。这中间的平衡点很难把握。
这两年很多城市开放了公园露营,免费的公共露营地越来越多。这对商业营地是直接冲击 —— 人家免费的草坪也能搭帐篷,凭什么去你收费的地方?商业营地如果不能提供远超公共空间的体验和服务,就没有存在的价值。
PART 04
高质量发展的抓手:回归本质,重构价值
说了这么多问题,不是唱衰这个行业。恰恰相反,我认为露营的长期前景非常好。中国有 4 亿中等收入群体,有近 5 亿的户外运动参与人口,周末微度假的需求是刚性的、长期的。露营作为一种亲近自然、性价比高、社交属性强的休闲方式,不会消失,只会越来越普及。
问题出在供给端,不是需求端。行业需要的不是更多的营地,而是更好的营地;不是更大的规模,而是更健康的模式。露营行业要实现高质量发展,我认为有几个抓手值得认真思考。
(一)定位回归:做配套,不做孤岛
第一个抓手,是重新认识露营的产业定位。不要总想着把营地做成独立旅游目的地,而是要主动嵌入现有的旅游体系中,做 "微业态补充"。
比如,景区周边的营地,就做好景区的住宿配套和延伸体验。游客白天逛景区,晚上住营地,比住酒店更有特色,价格也更灵活。乡村旅游点的营地,就和乡村民宿、采摘、农事体验结合起来,丰富乡村度假的产品层次。自驾风景道沿线的营地,就做好驿站功能,补给、休整、轻度假三位一体。
营地最有价值的位置,不是风景最好的深山老林,而是客源地与目的地之间的节点上。靠近城市、靠近景区、靠近交通干线,这三类位置的营地才有持续的客源保障。
地方政府做产业布局也一样,不要遍地开花建营地,而是围绕重点旅游线路、重点景区集群、环城游憩带进行点状布局。营地的密度要和客源规模匹配,一个县城周边同时开十几家营地,大家都吃不饱。规划上要有统筹,避免低水平重复建设。
(二)模式升级:从 "收场地费" 到 "卖体验"
第二个抓手,是重构盈利模式。营地的核心资产不是土地,而是运营能力和内容产品。
基础营位费或者门票,只能作为引流入口,不能作为主要利润来源。真正的营收增量,要靠丰富的体验项目和增值服务来实现。比如自然教育课程、户外技能培训、主题活动策划、特色餐饮、摄影服务、装备租赁与销售、文创商品等等。
举个简单的例子:一个亲子营地,如果只是提供场地让家长带孩子自己玩,一天也就收一百多块门票。但如果设计了森林探索、昆虫观察、手工搭建、野外烹饪等一系列课程,按人头收课程费,客单价能翻好几倍,家长还觉得值。
内容能力是营地的核心竞争力。同样一块草坪,会不会做活动、有没有好的产品,营收天差地别。未来优秀的营地运营者,应该是活动策划专家、内容创作者、社群运营官,而不只是看场地的。
盈利结构上,理想的状态应该是 "三三制":三分之一来自基础场地费,三分之一来自餐饮和商品销售,三分之一来自体验活动和增值服务。这样的结构抗风险能力强,不会因为天气或者淡季出现营收断崖。
(三)轻资产化:重内容,轻土建
第三个抓手,是走轻资产发展路径。不要再比谁的硬件更豪华,要比谁的内容更丰富、谁的运营更高效。
5C 标准可以作为服务质量的指引,但不必所有营地都按 5C 的硬件标准去建。不同定位的营地,应该有不同的建设标准。服务于自驾过境的补给型营地,满足基本水电卫生需求就够了,没必要建高大上的接待中心。服务于城市微度假的休闲营地,重点在场景营造和活动组织,建筑设施够用就行。
轻资产不代表低品质。好的营地,胜在选址眼光、设计审美、运营细节,而不是钢筋水泥。用低成本的材料营造出舒适有格调的户外空间,用灵活的设施适应不同的活动需求,用精简的团队实现高效运营,这才是真本事。
现在很多地方政策导向有偏差,补贴都给了重资产项目,结果钱花了不少,运营效果一般。不如把补贴方向调整一下,支持营地做内容、做品牌、做标准服务体系,扶持优秀的运营品牌成长,这对行业的长远价值更大。
(四)分层发展:大众休闲与专业露营各走各路
第四个抓手,是承认客群分化,走分层发展路线,不要试图用一种产品满足所有人。
大众露营的核心诉求是 "轻松、好看、便宜",对应的是城市周末微度假市场。这类营地就要离城市近、交通方便、颜值高、配套全、拎包入住,主打家庭休闲、朋友聚会、公司团建。收费亲民,靠流量和复购取胜。
专业露营、房车露营的核心诉求是 "自由、深度、探索",对应的是自驾旅行和户外爱好者市场。这类营地就要选址在风景好的地方,沿自驾线路分布,提供专业的补给保障和户外服务,收费可以高一些,但服务要跟得上。
还有介于两者之间的精致露营、主题露营,主打特定圈层,比如星空露营、音乐露营、运动露营、康养露营等等,靠特色主题吸引精准客群。
不同层级的营地,建设标准、运营模式、定价策略完全不同,不能混为一谈。行业标准体系也应该更有弹性,针对不同类型的营地出台分类标准,而不是用一把尺子量到底。
(五)产业链协同:从单打独斗到生态共赢
第五个抓手,是拉长产业链,推动上下游协同发展。
露营不是一个孤立的行业,它连接着装备制造、汽车、文旅、体育、教育、乡村振兴等多个领域。单靠营地运营商自己,很难把产业做大。
比如装备制造端,中国是全球最大的露营装备生产国,但大多是代工出口,自有品牌不强。营地运营商可以和国产品牌深度合作,做产品展示、体验、租赁、销售的线下场景,既帮品牌触达用户,也给自己增加营收渠道。
再比如汽车行业,现在很多车企都在推 "露营 + 自驾" 的生活方式,营地可以成为车企的线下体验点和用户活动基地。还有户外教育、研学旅行,营地是天然的户外课堂,和教育机构合作空间很大。
地方政府层面,应该把露营作为撬动文旅消费、带动乡村振兴的抓手,而不是只盯着营地本身那点税收。一个运营良好的营地,能带动周边农产品销售、村民就业、配套服务业发展,综合效益远大于营地自身的营收。
PART 05
结语:慢下来,才能走得远
做了二十多年旅游,最深的一个体会是:任何业态都有它的发展规律,快不得。风口期大家一窝蜂涌进来,热钱、跨界、炒作,什么都有,但潮水退去后,最终留下来的,一定是那些尊重行业规律、深耕产品服务的从业者。
露营不是赚快钱的生意。它门槛不高,但做好很难;看起来很浪漫,做起来很琐碎。想要在这个行业长期立足,就要丢掉一夜暴富的幻想,沉下心来打磨产品、研究用户、做好服务。
从 "野蛮生长" 到 "精耕细作",是每个行业走向成熟的必经之路。露营行业现在正在经历这个阵痛期。淘汰掉一批投机者,清洗掉一批劣质供给,活下来的企业练好内功,整个行业才能真正进入高质量发展的轨道。
二十年前我们在规划图上画下营地符号的时候,憧憬的是一个国民户外休闲的时代。现在这个时代真的来了,只是比预想的更热闹,也更残酷。愿所有还在坚持的露营人,都能找到属于自己的那条路。天幕之下,不仅有诗和远方,也应该有合理的回报和可持续的未来。
上一篇:
澳客来华思考:入境游新周期下的市场观察与服务升级思考
下一篇:
2026暑期旅游市场观察
关于我们
洞见文旅
成果展示
景区运营
大观书院
政策标准
贵州省旅游规划设计院 贵州大观治成规划设计院
手机:13385115581
电话:13985597713
邮箱:2507604031@qq.com
地址:贵州省贵阳市南明区花果园中央商务区6栋16楼1-5号
Copyright © 2026 贵州省旅游规划设计院 贵州大观治成规划设计院 版权所有
黔ICP备2024018784号-1
贵公网安备52010202003842号

 13985597713